Perdão de dívidas do MEI traz alívio imediato, mas exige mudança de gestão
O Congresso Nacional aprovou o perdão de dívidas para microempreendedores individuais (MEIs) com o objetivo de oxigenar os pequenos negócios que enfrentam sufoco financeiro. A medida, que contempla débitos contraídos até 13 de outubro de 2026, é um fôlego para cerca de 3,6 milhões de brasileiros cujas dívidas somam R$ 12,6 bilhões. Embora a decisão represente um alívio urgente para quem luta diariamente para manter as portas abertas, especialistas apontam que o perdão, por si só, é insuficiente para sanar as causas estruturais que levam ao endividamento.
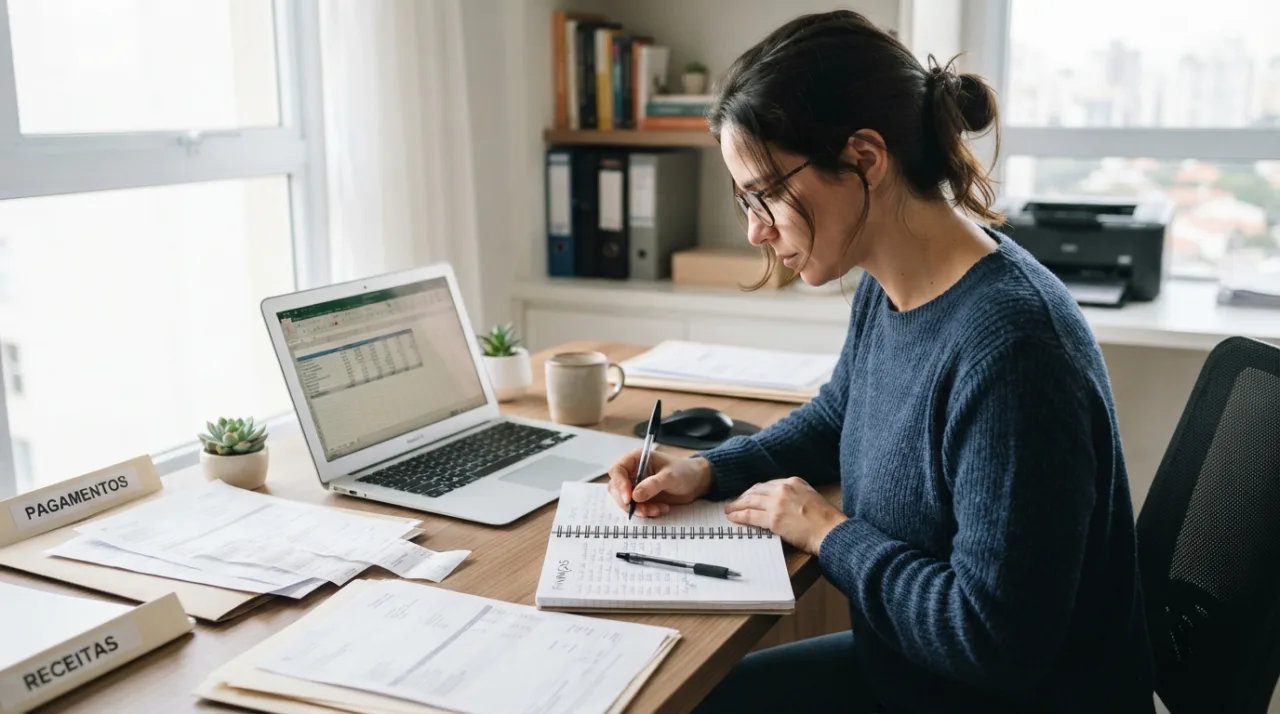
Para muitos pequenos empresários, a sobrevivência é um desafio diário marcado pela dificuldade de acesso a crédito acessível, pela ausência de um planejamento rigoroso e, principalmente, pela perigosa mistura entre as contas pessoais e as da empresa. A decisão também contempla a ampliação do teto anual de faturamento e novas regras para a contratação de até dois funcionários, visando impulsionar a formalização.
Luis Otávio Leal, economista-chefe da G5 Partners, destaca que o benefício tende a ser apenas uma solução temporária. O especialista explica que programas de renegociação não atingem o cerne da questão: a necessidade de educação financeira e a separação definitiva entre o caixa do negócio e o orçamento doméstico. Segundo Leal, um dos vícios mais comuns que levam à insolvência é o uso recorrente do lucro da empresa para custear despesas da família, como faturas de cartão de crédito pessoal, obrigando o empreendedor a recorrer a empréstimos com juros elevados.
A separação entre os recursos é defendida por Antonio Maciel, planejador financeiro CFP pela Planejar. Ele propõe a regra dos dois bolsos: o dinheiro da empresa não pertence à família. Para o especialista, o faturamento não é sinônimo de lucro. O empreendedor deve subtrair custos, impostos e reservas operacionais antes de definir o valor real que pode ser retirado para o sustento pessoal. Em casos de receitas variáveis, a recomendação é utilizar a média dos últimos meses para estabelecer um teto de retirada que suporte os períodos de vacas magras.
Ao identificar sinais de alerta, como o uso constante do cheque especial ou a falta de capital de giro, o microempreendedor deve priorizar a renegociação técnica. Antonio Maciel ressalta a importância de avaliar o Custo Efetivo Total (CET) ao buscar crédito. Muitas vezes, uma parcela mensal menor pode esconder uma dívida total muito mais cara a longo prazo. O foco deve ser sempre a sustentabilidade do negócio a longo prazo e o uso estratégico dos serviços oferecidos pelo Sebrae, que orientam sobre como profissionalizar a gestão e evitar que o sonho de empreender se transforme em um ciclo de endividamento.
Comentários (0)
Deixe seu comentário